
اخر الاخبار
أتمتة تقارير المحاسب في إكسيل: أدوات تُوفّر ساعات كل شهر
أخطاء يقع فيها الذكاء الاصطناعي في المحاسبة: كيف تكتشفها قبل أن تكلّفك
أتمتة إدخال الفواتير: من الورقة إلى القيد بأقل مجهود يدوي
كيف تستخدم الذكاء الاصطناعي في مراجعة دفتر اليومية وكشف الحساب دون أن تعرّض بياناتك
الذكاء الاصطناعي في المحاسبة: ما الذي يفيدك فيه اليوم وما الذي لا تعتمد عليه
كشف مرتبات برو: قسيمة راتب لكل موظف وملخص بالأقسام
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
شروحات المحاسبة المالية من الأساسيات حتى القوائم المالية: القيود اليومية ودفتر الأستاذ وميزان المراجعة والتسويات الجردية والأصول والالتزامات وحقوق الملكية، مع أمثلة رقمية وقيود جاهزة.
ابدأ من هنا: الأكثر قراءة في القسم
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا
 شهادة محاسب دولي عربي قانوني معتمد IACPA
 15 خطوة للعمل في شركة ( مؤسسة ) قائمة وليس لديها اي دفاتر منتظمة؟
 الخصم المكتسب والمسموح به بطريقة بسيطة جداً
وبالأسفل كل موضوعات القسم من الأحدث نشرًا
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
كل ما تريد معرفته عن شركات المساهمة في ملف واحد !
كل ما تريد معرفته عن شركات المساهمة في ملف واحد ! تعريف الشركة المساهمة: شركة ينقسم رأس مالها إلى أسهم متساوية القيمة قابلة للتداول , ولا يسأل الشركاء فيها إلا بالمبالغ التي يملكونها في الشركة. خصائص الشركات المساهمة: 1- الشخصية الاعتبارية: تعتبر الشركة المساهمة شخصية قانونية مستقلة عن حملة أسهمها و هذا يتضمن انفصال شؤون الشركة المساهمة انفصالا كاملا عن شؤون ملاكها ( تبيع و تشتري بنفسها) ولا تتأثر بانتقال ملكية أسهمها من شخص لآخر و تكون مسؤولة عن ديونها. 2-إدارة الشركة: قيد نظام الشركات إدارة الشركات المساهمة عن طريق الجمعية العمومية للمساهمين ( عادية أو غير عادية), أما الإدارة المباشرة لأعمال الشركة فتتم عن طريق مجلس إدارة ينتخبه المساهمون من بين حملة اسهم الشركة و يدير الشؤون اليومية أحد أعضاء مجلس الإدارة و الذي يسمى (عضو مجلس الإدارة المنتدب)و الذي يعمل كمدير عام للشركة و يجوز لمجلس الإدارة أن يعين مديرا عاما غير أعضاء مجلس الإدارة بل من غير حملة اسهم الشركة. مقالات ذات صلة:تقييم أداء الشركات من الناحية الماليةتعرف على انواع الشركات مع مجلة المحاسب العربيتطوير نظام المحاسبة في الشركات الصغيرة
المحاسبة المالية
- بواسطة فريق اعداد المجلة
- 8 يونيو 2026
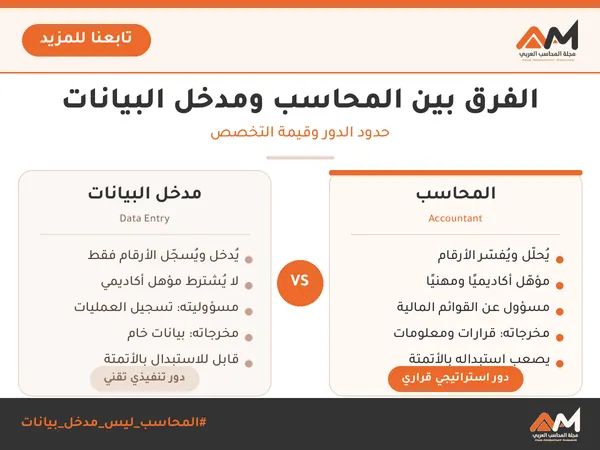
الفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصص
مجلة المحاسب العربي الفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصص حدود الدور وقيمة التخصص القسم: المعرفة المحاسبية | التصنيف: مقالات تأسيسية | يونيو 2026 مقدمة: لماذا يهمّ هذا الفرق؟ في كثير من الشركات الصغيرة والمتوسطة في العالم العربي، يُستخدم مصطلح «المحاسب» ومصطلح «مدخل البيانات» بشكل متبادل، كأنهما توصيفان لوظيفة واحدة. والحقيقة أن هذا الخلط ليس مجرد خطأ لغوي بسيط؛ إنه إشكالية هيكلية تُكلّف المؤسسات قرارات مالية خاطئة، وتُفوّت عليها قيمة استراتيجية كان يمكن أن يضيفها محاسب حقيقي مؤهّل تخيّل مديراً لشركة توريد أثاث يظن أن موظفه الذي يُدخل الفواتير في النظام هو محاسبه. يأتي نهاية العام ليجد أن ميزانيته لا تعكس الواقع، وأن التدفق النقدي يسير نحو أزمة لم يُحذّر منها أحد. الموظف أدّى مهمته: أدخل البيانات بدقة. لكن لم يكن هناك من يحلّل، ويُفسّر، ويُحذّر هذا المقال يُفكّك الفرق بين الوظيفتين تفكيكاً علمياً وعملياً، ويضع بين يديك أدوات للتمييز بينهما حتى تبني هيكلك المالي على أسس سليمة أولاً — التعريف: من هو كل منهما؟ مدخل البيانات (Data Entry Operator): هو الشخص المسؤول عن نقل المعلومات من مصادرها (فواتير ورقية، عقود، أوامر شراء) إلى الأنظمة الرقمية أو قواعد البيانات. عمله في جوهره عمل تحويلي يأخذ بيانات موجودة ويُدخلها في مكان آخر. لا يُحلّل، ولا يُفسّر، ولا يُقيّم صحة المعاملة من منظور مالي. المهارات الجوهرية لمدخل البيانات: سرعة الطباعة، التركيز، الإلمام بالبرامج المكتبية (Excel، برامج المحاسبة الجاهزة)، والانتباه للتفاصيل. وفق منصة Sabbar (فبراير 2025)، يتراوح راتبه الشهري في السعودية بين 3,500 و 9,000 ريال حسب الخبرة والقطاع. المحاسب (Accountant): هو المتخصص المؤهّل الذي يقيس الأحداث الاقتصادية، ويُثبتها وفق المبادئ والمعايير المحاسبية المعتمدة (IFRS أو GAAP)، ويُحوّلها إلى معلومات مالية قابلة للتحليل واتخاذ القرار. عمله تحليلي تفسيري بامتياز: يرى وراء الأرقام، ويكشف ما تعنيه للمؤسسة. ثانياً — الهدف: ماذا ينتج كل منهما؟ الهدف من مدخل البيانات هو ضمان أن المعلومات الخام موجودة في النظام بشكل صحيح ومنتظم. ناتجه النهائي: بيانات جاهزة للمعالجة. أما المحاسب فهدفه إنتاج معلومات مالية موثوقة تدعم القرار . الفرق الجوهري: البيانات مواد خام؛ المعلومات المالية نتاج معالجة وحكم مهني. مدخل البيانات يُوفّر المادة الأولى، والمحاسب يُحوّلها إلى ناتج ذي قيمة. على سبيل المثال، فاتورة شراء آلات بقيمة 50,000 دولار ليست مجرد رقم يُدخل في العمود الصحيح. المحاسب يُقرّر: هل تُسجَّل كمصروف أم كأصل رأسمالي؟ وما فترة إهلاكها؟ وكيف تؤثر على الربحية والضريبة؟ مدخل البيانات ليس في موقع اتخاذ هذه القرارات، ولا يُفترض به ذلك. ثالثاً — جدول المقارنة الشاملة فيما يلي مقارنة مباشرة بين الوظيفتين عبر أبرز المعايير المعيار مدخل البيانات المحاسب التعليم والمؤهل لا يُشترط مؤهل محاسبي بكالوريوس محاسبة أو ما يعادله طبيعة العمل إدخال وحفظ المعلومات تحليل وتفسير واتخاذ قرار المسؤولية دقة الإدخال فقط صحة القوائم المالية كاملاً التفكير النقدي غير مطلوب جوهر العمل المحاسبي المخرجات بيانات خام جاهزة للمعالجة تقارير وقوائم وتوصيات القيمة المضافة تشغيلية (تنفيذية) استراتيجية (قرارية) الاستعاضة بالتقنية سهل الاستعاضة عنه بالأتمتة يصعب استبداله كلياً رابعاً التطبيق: أين يلتقيان وأين يفترقان في الواقع؟ في الشركات الصغيرة جداً، يحدث أن يُنجز المحاسب بعض مهام إدخال البيانات بنفسه، لأسباب تتعلق بالتكلفة أو التحقق من الجودة. وهذا مقبول شريطة أن يكون ذلك اختياراً وليس افتراضاً. أما الخطر الحقيقي فيكمن في العكس: أن تُوكَل مهام محاسبية جوهرية لموظف إدخال بيانات دون تأهيل كافٍ. ومن أبرز الحالات التي يُفرّق فيها الواقع بين الاثنين حدةً: إعداد القوائم المالية وفق معايير IFRS: مهمة محاسب متخصص لا موظف إدخال. تحليل الانحرافات في الميزانية التقديرية: يتطلب فهماً معمّقاً للعلاقات بين الحسابات. اكتشاف التلاعب أو الخطأ في القيود: المحاسب يملك الحكم النقدي، مدخل البيانات لا. التخطيط الضريبي والتوافق مع الأنظمة: حكر على المؤهّلين محاسبياً وقانونياً. تقييم صحة عمليات الاستحواذ أو الدمج: يحتاج إلى محاسب قائمة دراسة مالية كاملة. ثمة نقطة دقيقة تستحق التنبيه: تطوّر برامج المحاسبة (Zoho Books، QuickBooks، SAP) جعل بعض مهام الإدخال شبه آلية. لكن هذا التطور يُقلّص دور مدخل البيانات، لا دور المحاسب. فالذكاء الاصطناعي يُمكن أن يُدخل فاتورة، لكن لا يزال عاجزاً عن تقييم مدى استمرارية مؤسسة أو اقتراح هيكل تمويل مناسب. خامساً مثال رقمي توضيحي: سيناريو من الواقع 📋 السيناريو: شركة مقاولات متوسطة في الكويت شركة مقاولات لديها إيرادات سنوية 2,400,000 د.ك. تعيّن موظف إدخال بيانات بدلاً من محاسب بدعوى توفير التكلفة. ما حدث خلال عام واحد: أُدخلت 3 فواتير معدات بقيمة إجمالية 180,000 د.ك. كمصروف جاري بدلاً من أصول رأسمالية. لم يُحسب إهلاك الأصول القديمة بصورة صحيحة. لم تُراجَع بنود الديون المشكوك في تحصيلها (110,000 د.ك.). الأثر على صافي الربح المُعلن: صافي ربح مُعلن (بدون محاسب): 420,000 د.ك. صافي ربح حقيقي بعد التصحيح: 267,000 د.ك. الفجوة: 153,000 د.ك. — أي ضريبة زائدة، وقرارات توزيع أرباح مبنية على أرقام مضخّمة. الخلاصة الرقمية: توفير 8,000 د.ك. سنوياً (فارق الراتب) كلّف الشركة 153,000 د.ك. في التشوه المالي — أي خسارة بنسبة 1:19. سادساً — أثر الأتمتة والذكاء الاصطناعي: مَن الأكثر عُرضةً للاستبدال؟ مع انتشار حلول OCR والذكاء الاصطناعي التوليدي في قراءة الفواتير ومطابقتها آلياً، بات دور مدخل البيانات التقليدي في خطر مباشر. شركات مثل SAP وOracle وZoho تُطلق بانتظام مزايا تتولى نسبة 60–80% من مهام الإدخال الروتيني تلقائياً. في المقابل، المحاسب المتخصص في التحليل والتفسير واتخاذ القرار المالي يزداد طلبه، لأن الأتمتة تُنتج بيانات أكثر لكنها تحتاج إلى عقل بشري يفهم السياق ويستخلص التوصيات. المحاسب الذي يُتقن استخدام هذه الأدوات ويُركّز طاقته على التحليل والاستشارة هو من يُشكّل مستقبل المهنة. أما مدخل البيانات الذي لا يُطوّر مهاراته نحو التحليل، فيجد نفسه أمام مشهد وظيفي متضيّق بالفعل. المصادر والمراجع 1. منصة Sabbar — الوصف الوظيفي لمدخل البيانات Data Entry Clerk (فبراير 2025): sabbar.com 2. موقع دليل تعلّم المحاسبة — الفرق بين مدخل البيانات والمحاسب: almohasabah.com 3. Robert Half — Data Entry Job Description Guide (2024): roberthalf.com 4. Northeastern University — What Does an Accountant Do? Responsibilities, Skills & Trends: northeastern.edu 5. IFRS Foundation — Conceptual Framework for Financial Reporting (2018): ifrs.org 6. منتدى Bayt.com للمتخصصين — الفرق بين مدخل بيانات والمحاسب: specialties.bayt.com 7. Edarabia — 5 معلومات حول وصف وظيفة مدخل بيانات (سبتمبر 2025): edarabia.com مقالات ذات صلة:مصروفات الفائدة الفوائد المتكبدة عند تمويل الشركة عن طريق الاقتراضأهمية وجود المحاسب في الشركات من حارس الأرقام إلى رائد القراراتعلم تسجيل القيود المحاسبية مع حوار ممتع بين الاصحاب
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 17 فبراير 2025
الاحتياطي القانوني
الاحتياطي القانوني لابد لنا بداية من بيان أنواع الاحتياطي، خاصة مع ظهور العديد من التقسيمات لهذه الأنواع، والتي حددت أنواع الاحتياطي بأشكال متعددة وفقاً للزاوية التي ينظر فيها وكالآتي: أولاً. من حيث درجة الالتزام ويقسم إلى: 1. احتياطي الزامي: وهو الاحتياطي الذي تكون الشركات ملزمة بتكوينه بموجب القانون أو نظام الشركة. 2. احتياطي حر: وهو الاحتياطي الذي يترك امر تكوينه إلى الهيئة العامة. ثانياً. من حيث مصدر الاحتياطيات ويقسم إلى: 1. احتياجات إيرادية: ومصدرها الأرباح الاعتيادية الناتجة عن النشاط العادي للشركة([1]). 2. احتياطيات رأسمالية: ومصدرها أرباح الشركة غير العادية وتمتاز هذه الأرباح بأنها غير دورية وليس لها صفة الانتظام وغير مرتبطة بنشاط الشركة، وغير متكررة كعلاوة إصدار الأسهم والسندات أو إعادة تقييم الموجودات أو بيع الموجودات الثابتة([2]). ثالثاً. من حيث الهدف من تكوين الاحتياطيات ويقسم إلى: 1. احتياطيات تهدف إلى دعم المركز المالي للشركة. 2. احتياطيات تهدف إلى تنفيذ سياسات إدارية أو مالية معينة. 3. احتياطيات تهدف إلى المساعدة في توفير السيولة اللازمة لتنفيذ خطة التنمية الاقتصادية([3]). رابعاً. من حيث ظهورها في قائمة المركز المالي وتقسم إلى: 1. احتياطيات ظاهرة: وهي التي يتم الإفصاح عن وجودها في الحسابات الختامية. 2. احتياطيات سرية: وهي التي لا يتم الإفصاح عن وجودها في الحسابات الختامية وتتكون أما بقصد أو بدون قصد([4]). وسأكتفي ببيان الاحتياطيات الآتية لإجماع التشريعات عليها وهي: 1. الاحتياطي القانوني. 2. الاحتياطي النظامي. 3. الاحتياطي الحر. 4.الاحتياطي المستتر([5]). وسأكتفي ببيان الاحتياطي القانوني في هذا المطلب، ونخصص المطلب الاخر للاحتياطيات الأخرى. الاحتياطي القانوني: ويقصد به الاحتياطي الذي ينص على وجوب تكوينه صراحة في قانون الشركات([6])، ويحتل هذا النوع اهمية بالغة لانه بمثابة ضمان لدائني الشركة فهو يأخذ حكم رأس المال ويكتسب صفته القانونية لانه مخصص اساساً لتكملته وجبره إذا اصيب بخسارة، استناداً إلى مبدأ ثبات رأس المال، ولا يجوز للشركة التصرف فيه أو توزيعه ارباحاً في السنوات التي لا تسفر عن أرباح([7]) وقد اجتمعت القوانين على وجوب تكوينه ولكنها اختلفت في: أ. نسبة الاستقطاع. ب. مدى استخدامه. نص قانون الشركات العراقي في المادة (73) على وجوب استقطاع ما لا يقل عن 5% من الربح الصافي، لتكوين هذا الاحتياطي إلى ان يصل رصيده إلى خمسين في المائة 50% من رأس المال المدفوع حيث حدد الحد الأدنى للاستقطاع وأجاز الاستمرار في الاستقطاع إلى ان يصل إلى خمسين في المائة من رأس المال، وأجاز الاستمرار إلى أن يصل مئة في المئة 100% من راس المال بموافقة الهيئة العامة. وبينت المادة (74) استخدامات هذا الاحتياطي كما يأتي: 1. توسيع أعمال الشركة، وتحسين ظروف العمل والعمال. 2. الاشتراك في تأسيس مشروعات لها علاقة بنشاط الشركة. 3. الإسهام في حماية البيئة وبرامج الرعاية الاجتماعية. 4. والمهمة الرئيسية لهذا الاحتياطي هي إطفاء الخسائر بما لا يتجاوز خمسين في المئة منه 50%، وما زاد عن هذه النسبة يكون خاضعاً لموافقة المسجل والجهة القطاعية. كما أعطى المشرع الحق للجهة القطاعية بتوجيه الشركة نحو الاستخدام الأمثل للاحتياطي وبما يخدم الأغراض المذكورة. لقد انفرد المشرع العراقي بإباحة استخدام هذا الاحتياطي للأغراض أعلاه، وهو موقف يتسم بالمرونة في التعامل مع هذا الاحتياطي، وباعتقادنا ان حكمة المشرع تقوم على أساس توظيف الأموال المتراكمة في رصيده، وحسناً فعل المشرع عندما أعطى للجهة القطاعية الحق في توجيه الشركات وبما يحقق الاستخدام الأمثل لهذه الأغراض وذلك من خلال الرقابة التي تمارسها على الشركات([8])، والجهة القطاعية المختصة ملزمة بحضور اجتماعات الهيئة العامة وبنفس الوقت ترسل اليها الحسابات الختامية للشركة التي يظهر فيها – في التقرير الذي يعده مجلس الإدارة عن نشاط الشركة- رصيد الاحتياطي واستخدامه([9]). أما من الناحية العملية، وبعد الاطلاع على الوثائق المالية لبعض الشركات تبين ان الشركات تثبت مقدار هذا الاحتياطي كرصيد يظهر في الحسابات الختامية ويدقق من ناحيتين، الاولى ان الاستقطاع لم يتجاوز نسبة خمسة في المئة 5% من الربح الصافي، على الرغم من ان المشرع حدد الحد الأدنى وهذا يعني انه يمكن ان تكون اكثر، ومن الناحية الثانية لا يتجاوز الرصيد المتجمع خمسين في المئة 50% من رأس المال المدفوع وقد يصل مئة في مئة 100% منه دون القيام باستخدامه في حدود هذه الأغراض، ولدى الاستفسار من دائرة تسجيل الشركات([10]) في وزارة التجارة حول عدم تنفيذ هذا الاستخدام، كانت الإجابة انهم يؤكدون على هذه الاستخدامات وخصوصاً فيما يخص تحسين ظروف العمل والعمال، كبناء مساكن وشقق لهم أو تحسين مستواهم الاجتماعي أو تهيئة برامج ترفيهية لهم لغرض زيادة الإنتاجية، وان عدم الاستخدام يرجع إلى تخوف الشركات من استخدام هذا الاحتياطي. اما الشركات فتعزو عدم الاستخدام إلى عدم تشجيع مسجل الشركات والرغبة في الإبقاء على الرصيد ثابتاً واستخدمه في إطفاء الخسائر فقط، وحتى في هذا المجال (أي إطفاء الخسائر) لاحظنا عند الاطلاع على ميزانية بعض الشركات أنها تستخدم الفائض المتراكم في إطفاء خسائرها وبعلم من مسجل الشركات([11])، وهنا يظهر تساؤل: من المسؤول عن عدم استخدام الشركات للاحتياطي القانوني ؟ وهل هو مجرد رصيد يصل إلى خمسين في المئة 50% من رأس المال أو مئة من مئة 100% فقط ؟، ويبقى مجرد رصيد ضخم يبلغ الملايين([12]). لم يبين القانون الإجراءات الواجب اتباعها ضد الشركة التي تتجاوز نسبة استخدامها هذا الاحتياطي عن الخمسين في المئة 50%، كذلك لم يبين كيفية إعادة تكوين هذا الاحتياطي بعد استخدامه وبالنسبة المحددة قانوناً أو ما زاد عنها وبموافقة المسجل والجهة القطاعية، لان الشركة بهذه الحالة تكون قد استخدمت اكثر من نصف رصيدها لهذا الاحتياطي، ولم يبين طريق التسديد ولم يحدد سقف زمني لهذا التسديد، وقد ترك مسجل الشركات الحرية للشركة في استكمال رصيد هذا الاحتياطي([13]). كذلك لم توضح المادة (74) الفقرة (2) المقصود بكلمة (منه) عندما نصت على (اطفاء الخسائر بما لا يتجاوز 50% منه وما زاد عن ذلك يتم بموافقة المسجل والهيئة القطاعية) فهل المقصود راس المال أي اطفاء الخسائر بما لا يتجاوز خمسين في المئة من راس المال؟ أو المقصود إطفاء الخسائر بما لا يتجاوز خمسين في المئة من رصيد الاحتياطي القانوني؟ وباعتقادنا ان المقصود وهو خمسين في المئة من رصيد الاحتياطي القانوني، والحكمة التي يستند عليها هذا التقييد هو اخذ المشرع بعين الاعتبار الوظيفة الأساسية لهذا الاحتياطي وهو الدفاع عن راس المال وابقائه ثابتاً، ومما يؤكد هذا ان مسجل الشركات يؤيد موقف الشركات التي لجأت إلى فائضها المتراكم في إطفاء خسائرها دون الاستعانة باحتياطيها القانوني لاداء مهمته الأساسية. وقد ذهب رأي في الفقه ان المقصود هو إطفاء الخسائر وبما لا يتجاوز خمسين من المئة من راس المال …)([14]) وباعتقادنا ان هذا التفسير ليس صحيحاً، كما ان الشركة إذا بلغت خسارتها 50% من راس مالها وجب عليها ابلاغ المسجل وهو بدوره يبلغ الجهة القطاعية لتتولى دراسة حال الشركة وتقديم التوجيهات الملزمة بهذا الشأن([15]). وكان الافضل لو تمت صياغة المادة (74) الفقرة (2) على النحو الآتي (إطفاء الخسائر بما لا يتجاوز خمسين من المئة 50% من رصيد الاحتياطي القانوني…). ويؤيد جانب من الفقه القانوني العراقي نسبة استقطاع هذا الاحتياطي([16]) وهو رأي جدير بالتأييد، ونحن نؤيد موقف المشرع العراقي بتحديد السقف الاعلى لهذا الاحتياطي، وذلك لتجنب تجميد هذا الرصيد دون استثمار أو استغلال([17]). فلا يعقل ان يبقى حجم كبير من الأموال دون استثمار لان المال (النقد) عقيم أي لا يولد مالاً الا من خلال الاستثمار وخاصة ونحن نعيش في اقتصاد يعاني من حالة التضخم الجامح بسبب الحصار الجائر المفروض علينا لذا نرى ان هذه النسبة ملائمة وهي 5% وكذلك وضع الحد الأعلى لرصيد هذا الاحتياطي([18]). وكذلك يحمد موقف المشرع باعطائه الخيار للهيئة العامة بين الاكتفاء بترصيد هذا الاحتياطي إذا بلغ خمسين في المئة 50% من رأس المال المدفوع أو الاستمرار لحد مئة في المئة 100% منه. وباعتقادنا انه اعطاها الحق بتقدير النسبة الكافية لهذا الاحتياطي وبما يتناسب مع راس مالها الاسمي، ومن الافضل إعطاء الهيئة العامة الحق باستخدام هذه النسبة (أي 50%) لتأمين الحد الأدنى من الأرباح واستخدامها في السنوات التي لا تحقق فيها الشركة أرباحاً كافية، فهذه الزيادة تتحقق بناء على قرارها([19]). وكذلك إعطاء الهيئة العامة الحق في دمج هذه النسبة براس المال عندما ترغب الشركة بزيادة راس مالها([20])، فالشركات تلجأ إلى هذه الزيادة عندما ترغب بالتوسع في نشاطها أو خسارتها، وفي الحالة الأولى تكون الشركة مخيرة بين الأخذ من مصدر تمويلها الذاتي أو استخدام الطرق الأخرى في الزيادة، وباعتقادنا ان اعتماد الشركة على احتياطيها في زيادة راس مالها هو افضل للأسباب الآتية: 1. الحيلولة دون ارتفاع القيمة السوقية لأسهمها على نحو يعيق تداولها، فالشركة التي لها احتياطيات كبيرة ترتفع أسعار أسهمها في السوق المالية وبالتالي يصعب تداول الأسهم. 2. زيادة راس المال عن طريق الاكتتاب العام يستلزم نفقات باهظة يمكن تجنبها إذا تمت الزيادة عن طريق ضم الاحتياطي إلى راس المال([21]). أما في الحالة الثانية وهي تعرض الشركة للخسارة فسيكون للشركة الاعتماد على مصدر تمويلها الذاتي (وهو دمج الاحتياطي القانوني في راس المال) بدلاً من اللجوء إلى طرح اسهم جديدة للاكتتاب لأنه من الصعوبة بمكان إقبال الجمهور على الاكتتاب باسهم شركة تعرضت للخسارة([22]) على الرغم من ان المشرع العراقي جعله أحد البدائل في سبيل معالجة خسارة الشركة([23]). أما قانون الشركات المصري فقد الزم بتجنيب جزء من عشرين أي (5%) في الأقل من الأرباح الصافية، وأعطى أيضاً الحق للجمعية العامة بوقف هذا الاستقطاع إذا بلغ رصيد هذا الاحتياطي ما يساوي نصف راس المال المصدر وحصر استخدامه في إطفاء الخسائر، وفي زيادة راس المال المصدر بدمجه به بقرار من مجلس الإدارة([24]). أما القانون الأردني فقد نص في المادة (186) من قانون الشركات على استقطاع ما نسبته 10% من أرباحها الصافية إلى ان يبلغ المتجمع ما يعادل ربع راس المال المصرح به، وأجاز للهيئة العامة الاستمرار في الاقتطاع إلى ان يبلغ كامل راس المال المصرح به، واجاز استخدامه في جبر الخسائر فقط([25]). وحدد المشرع الإماراتي في المادة (192) من قانون الشركات اقتطاع 10% من صافي الربح ما لم يحدد نظام الشركة نسبة اكبر. وباعتقادنا ان النسبة المذكورة في القانون هي الحد الأدنى لهذا الاستقطاع، وللجمعية العامة التوقف عنه متى بلغ هذا الاحتياطي نصف راس المال المدفوع، وأجاز استعمال ما زاد على نصف راس المال في توزيع أرباح على المساهمين في السنوات التي لا تحقق فيها أرباحاً صافية تكفي لتوزيع النسبة المقررة لهم في نظام الشركة([26]). أما المشرع الإنكليزي فلم يلزم الشركات بتكوين احتياطي قانوني بل ترك تكوين الاحتياطيات لمجلس المديرين وذلك في المادة (110) من القانون. كما نص في المادة (264/2) على عدم جواز توزيع أرباح من بعض الاحتياطيات في حالة منع القانون ذلك. ([1]) ناجي عبد مخلف السعدون، الاحتياطيات السرية في الشركة الخاصة وموقف المشرع العراقي منها، بحث منشور في مجلة تنمية الرافدين، تصدر عن كلية الإدارة والاقتصاد، جامعة الموصل، عدد (21)، سنة 1987. وينظر نفس المعنى مقبل علي احمد، مصدر سابق، ص21. ([2]) ويرى بعض المحاسبين ان المبالغ التي يتكون منها هذا الاحتياطي لا توزع أرباحاً على المساهمين، والحكمة في هذا ان ما يتحقق من أرباح متصلة بالموجودات أو المطلوبات الثابتة لا ينبغي النظر إليه على انه قابل للتوزيع الا في حالة تصفية الشركة، مقبل علي احمد، مصدر سابق، ص21. وأما علاوة الإصدار فموقف القوانين منها ما يأتي: 1. اعتبر المشرع العراقي في المادة (31) علاوة الإصدار هي الزيادة في القيمة الاسمية للأسهم لتغطية نفقات الإصدار والباقي يسجل في حساب احتياطي باسمها ولم يجوز توزيع أرباح منها. اما المشرع المصري وفي المادة (31) من قانون الشركات فقد أوجب إضافتها إلى الاحتياطي القانوني حتى يبلغ ما يساوي نصف راس المال المصدر، اما ما يزيد على ذلك من مبالغ العلاوة فيكون منها احتياطي خاص، وباقتراح من مجلس الادارة ان يقرروا في شأنه ما يحقق مصلحة الشركة ولا توزع أرباح منه، المادة (94) من اللائحة التنفذية لقانون الشركات المصري، والمشرع الاردني في المادة (113) من قانون الشركات اجاز ضم (الاحتياطي أو الارباح المتراكمة أو كليهما. وعلاوة الاصدار إلى رأس مال الشركة عند زيادته وبنفس الوقت وجوب توزيع اسهم مجانية على المساهمين كل بنسبة ما يمتلكه من اسهم)، ونصت على جواز رسملة علاوة الاصدار المادة (14) من تعليمات اصدار الاوراق المالية وتسجيلها نقلاً عن د. عزيز العكيلي، مصدر سابق، ص332، اما المشرع الاماراتي، فقد اجاز اضافة علاوة الإصدار إلى الاحتياطي القانوني ولو تجاوز نصف رأس المال المدفوع، المادة (203) من قانون== ==الشركات الإماراتي، نص القانون الإنكليزي للشركات في المادة (130) استخدام احتياطي علاوة الإصدار في دفع قيمة الأسهم الموزعة مجاناً (اسهم المنحة) على أعضاء الشركة تعتبر كأنها مدفوعة بالكامل، أو تغطية نفقات التاسيس، أو تغطية نفقات العمولة أو الخصم الخاص بإصدار أي اسهم أو سندات للشركة. ونلاحظ ان القوانين تكاد تتفق على عدم إجراء توزيعات للربح منها، كونها لا تنتج عن نشاط الشركة العادي، ويرى البعض أنها تلحق بموجودات الشركة وتعتبر نظير اشتراك المساهم الجديد في الأموال الاحتياطية التي تكون لدى الشركة ولم يساهم فيها، د. يوسف يعقوب صرخوة، مصدر سابق، ص185، وهناك من يرى ان الهدف منها تعويض المساهمين القدامى عن الضرر الذي لحق به نتيجة دخول شركاء جدد، د. محسن شفيق، مصدر سابق، ص709. اما بالنسبة للاحتياطيات الرأسمالية الاخرى (استبدال الموجودات أو بيع الموجودات فهي ترصد لصيانة الموجودات وتجديدها ولا توزع ارباح منها باستثناء القانون المصري فقد جوز المشرع في المادة (40) من قانون الشركات توزيع أرباح ناتجة عن بيع البعض من الموجودات الثابتة الا انه قيد هذا الجواز بالابقاء على اصول الشركة كما كانت. ([3]) السيد ناجي عبد مخلف السعدون، مصدر سابق، السيد مقبل علي احمد، مصدر سابق، ص21. ([4]) السيد ناجي عبد مخلف السعدون، مصدر نفسه، السيد مقبل علي احمد، المصدر نفسه، ص21. ([5]) وقد أضاف الدكتور هاني محمد دويدار احتياطياً اخر اطلق عليه بـ (الاحتياطي الكامن)، ويرتبط تكوينه في المشروعات الانتاجية وذلك عند خصم مخصصات الاندثار (بالنسبة للأصول القابلة للاندثار) من الوعاء الضريبي. وينشأ تكوينه في حالة تأجير هذه الأصول على نحو يسمح بالاندثار بمعدل يختلف عن المعدل الذي تحدده تعليمات الاندثار، فإذا كان معدل الاندثار الذي تحدده هذه التعليمات أسرع من معدل الاندثار الذي تتضمنه الأجرة، فان الشركة المؤجرة يخصم من وعائها الضريبي اكثر من ما يكون لديها من خصوم فعلاً، ويتكون هذا الاحتياطي من الفرق المتحصل من اختلاف معدلي الإهلاك. ويختلف هذا الاحتياطي عن الاحتياطي المستتر بان الأول مشروع بينما الثاني غير مشروع. د. هاني محمد دويدار، مصدر سابق، ص519. ([6]) نغم حنا ننيس، النظام القانوني لزيادة رأس المال الشركات المساهمة، رسالة ماجستير مقدمة إلى كلية القانون، جامعة الموصل، 2000، ص76. ([7]) د. مصطفى كمال طه، القانون التجاري اللبناني، مصدر سابق، ص499، ينظر نفس المعنى د. عزيز العكيلي، الموجز في شرح قانون التجارة الكويتي، ط1، مكتبة المنهل، 1978، ص241. ([8]) نصت المادة (125) من قانون الشركات العراقي (تهدف الرقابة إلى ضمان قيام الشركة بتطبيق أحكام القانون وقرارات التخطيط المركزي وترشيد وتوجيه نشاطها لتؤدي دورها في التنمية). ([9]) المادتان (127 و 128) من قانون الشركات العراقي. ([10]) مقابلة مع السيد حكمت، دائرة تسجيل الشركات، وزارة التجارة، بتاريخ 27/2/2002. ([11]) مقابلة مع السيد حكمت، دائرة تسجيل الشركات، وزارة التجارة، بتاريخ 27/2/2002. ([12]) دليل المستثمر لعام 2000، الاصدار الخامس لسوق بغداد للأوراق المالية. ([13]) مقابلة مع السيد حكمت، دائرة التسجيل الشركات، وزارة التجارة، بتاريخ 27/2/2002. ([14]) فاروق ابراهيم جاسم، مصدر سابق، ص42. ([15]) المادة (76) من قانون الشركات العراقي. ([16]) فاروق إبراهيم جاسم، مصدر سابق، ص42. ([17]) د. عزيز العكيلي، شرح القانون التجاري، مصدر سابق، ص359. ([18]) وضع الحد الأعلى جاء به قانون الشركات الجديد ذو الرقم (21) لسنة 1997 بينما القانون السابق الملغى ذو الرقم 36 لسنة 1983 لم يكن فيه سقف للتوقف عن الاستقطاع، حيث نصت المادة (73) على استقطاع 5% على الأقل فقط. ([19]) وهذا ما نص عليه قانون الشركات الإماراتي ذو الرقم (8) لسنة 1984 في المادة 192، وكذلك قانون التجارة السوري ذو الرقم (149) لسنة 1943 المعدل في المادة (246) وحدد النسبة المستخدمة بان لا تتجاوز 5%. ([20]) أجاز المشرع المصري في المادة (40) من قانون الشركات المصري استخدام الاحتياطي القانوني في زيادة رأس المال المصدر، والزم الشركة بتكوين احتياطي آخر. ([21]) أستاذنا كامل عبد الحسين، مهند إبراهيم، زيادة راس مال الشركة المساهمة، بحث منشور في مجلة الرافدين للحقوق، 2000، العدد (10)، ص44-ص71. ([22]) نغم حنا ننيس، مصدر سابق، ص35. ([23]) المادة (76) من قانون الشركات العراقي. ([24]) اما زيادة راس المال المرخص به فيتم بقرار من الجمعية العامة غير العادية، المادة (227) من اللائحة التنفيذية لقانون الشركات المصري. ([25]) أجاز القانون الأردني للشركات ذات الامتياز استخدامه كذلك في تأمين الحد الأدنى لنسبة الربح المقرر وفي أي سنة لا تسمح بها أرباح هذه الشركات بتأمين هذا الحد المقرر. ([26]) وهذا ما نص عليه المشرع الكويتي في المادة (167) من قانون الشركات وحدد نسبة الاستخدام 5% فقط لتأمين توزيع أرباح على المساهمين في السنوات التي لا تسمح فيها أرباح الشركة تأمين هذا الحد. وأجاز للهيئة العامة استخدام رصيد هذا الاحتياطي إذا زاد عن نصف مال الشركة في الوجوه التي تراها في صالح الشركة ومساهميها. الانترنيت. مقالات ذات صلة:استراتيجيات إدارة محافظ الأوراق الماليةمكونات الأوراق المالية في البنوك والمؤسسات المشابهةمبدأ السيادة في ظل المتغيرات
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
تقييم أداء الشركات من الناحية المالية
تقييم أداء الشركات من الناحية المالية كيف نقيم أداء شركة ماليا؟ بعد أن تفهمنا الأرقام الأساسية في القوائم المالية وما تعنيه فإننا نجد أنفسنا نتساءل عن كيفية استخدام هذه الأرقام. ماذا يعني أن صافي الربح لشركة ما هو 10 مليون جنيه هذا العام وماذا يعني أن شركة أخرى أرباحها 5 مليون جنيه فقط؟ هل الشركة الأولى أفضل من الثانية؟ هل الشركتان شركتان ناجحتان؟ هل الشركتان مستقبلهما مزدهر؟ في الحقيقية كل ما عرفناه من هذين الرقمين أن كلا من الشركتين حققت أرباحا هذا العام ولا يمكننا الإجابة على أي من الأسئلة المطروحة. لماذا؟ لأننا لا نعرف قيمة استثمارات كلا من الشركتين حتى نقارن بينهما، ولا نعرف أرباحهما في الأعوام السابقة حتى نعرف إن كانت أرباحهما في ازدياد أم لا، كذلك لا نعرف أرباح الشركات المثيلة لكل منهما حتى نستطيع أن نقيم أداءهما مقارنة بالشركات المثيلة. هذا يقودنا إلى الطرق المختلفة لاستخدام القوائم المالية لتقييم أداء الشركات ولكن نحتاج قبل ذلك إلى التعرف على النسب المالية لما لها من قيمة عظيمة في تحليل القوائم المالية النسب المالية افترض أن شركة ما حققت مبيعات ب 10 مليون وصافي ربح مليون واحد، ثم في العام التالي أصبحت المبيعات 20 مليون والأرباح 1.2 مليون. كيف ترى أداء الشركة؟ إن الشركة نجحت في زيادة المبيعات ونجحت في زيادة الأرباح ولكن المشكلة أن الزيادة في الأرباح لا تكافئ الزيادة في المبيعات مما يوضح زيادة في التكلفة. وكذلك الحال إذا زادت الالتزامات المتداولة للضعف وزادت الأصول المتداولة بمقدار 10%، وكذلك لو زادت الأرباح إلى الضعف وزادت الأصول الثابتة أربعة أضعاف. لذلك فقد استحدث المحللون بعض النسب التي تساعدنا على ربط هذه المؤشرات ببعضها. من النسب الشهيرة والهامة نسب قياس الربحية Profitability Ratios أ- هامش مجمل الربح Gross Profit Margin وهو نسبة مجمل الربح إلى صافي المبيعات. كلما زادت هذه النسبة مقارنة بالمنافسين فإن ذلك يعني كفاءة عمليات التشغيل لأن نسبة تكلفة المبيعات إلى صافي المبيعات أقل من المنافسين مثال: افترض أنك تصنع حقائب مدرسية ووجدت في نهاية العام أنك قد بعت 100 حقيبة بسعر خمسة جنيهات بينما تكلفة إنتاج الحقيبة الواحدة هي أربعة جنيهات معنى ذلك أن صافي المبيعات 500 جنيه تكلفة المبيعات 400 جنيه مجمل الربح 100 جنيه هامش الربح المجمل 20% ماذا لو كان منافسك يحقق هامش ربح مجمل يساوي 25%، معنى هذا أنه قادر على زيادة الفارق بين تكلفة الحقيبة وسعر الحقيبة وهذا يعني قدرة أكبر على تقليل تكلفة المنتج ب- هامش صافي الربح Net Profit Margin وهو نسبة صافي الربح إلى صافي المبيعات. هذه النسبة تبين قدرة الشركة على تحقيق ربح نتيجة للمبيعات. لاحظ هامش الربح المحمل قد يكون عاليا بينما هامش صافي الربح منخفضا وذلك لأن تكلفة المبيعات لا تشمل التكاليف الإضافية من تسويق ومصاريف إدارية وفوائد قروض. وفي هذه الحالة يكون هذا مؤشرا على نجاح العملية الأساسية بينما فشل الشركة في النواحي الأخرى بمعنى وجود تكلفة إضافية محملة على مصاريف الشركة لا علاقة لها بتكلفة المنتج الأساسية مثال: افترض في المثال السابق أن هامش صافي الربح الذي حققته خلال العام الماضي هو 10% بينما منافسك حقق 8% فقط. هذا يعني أنه على الرغم من قدرة منافسك على تعظيم هامش الربح المجمل فإن مصاريفه الإضافية كانت أكثر من مثيلتها بالنسبة لك. هذا قد يكون مرجعه إلى مصاريفه التسويقية الزائدة أو العمليات الإشرافية المكلفة أو فوائد ديون كثيرة وهكذا ت- معدل العائد على حقوق المساهمين (أو حقوق الملكية) Return On Equity ROE وهو نسبة صافي الربح إلى متوسط حقوق المساهمين. نظرا لأن حقوق المساهمين في بداية العام تختلف عنها في نهاية العام، فإننا نستخدم متوسط حقوق المساهمين متوسط حقوق المساهمين = 0.5 * (متوسط حقوق المساهمين في بداية العام + متوسط حقوق المساهمين في نهاية العام) البعض يستخدم متوسط حقوق المساهمين كما هو موضح أعلاه والبعض يستخدم حقوق المساهمين في نهاية العام، وهذا يتكرر في نسب أخرى هذا مؤشر هام جدا لأنه يبين نسبة العائد على الاستثمار المتمثل في حقوق المساهمين. فكلما قلت قيمة هذه النسبة كلما كان ذلك مؤشرا سيئا عن أداء الشركة مثال: اشتركت أنت وصديقك في محل أدوات مكتبية ودفع كل منكم نصف رأس المال وهو عشرون ألف دينار، ثم حققتم أرباح في العام الأول بلغت ألف دينار وتم احتجازها ثم في العام الثاني بلغت أربعة آلاف دينار. ما هو معدل العائد على حقوق المساهمين في العام الثاني؟ متوسط حقوق المساهمين =0.5* (20,000 + 21,000 )= 20,500 دينار العائد = 4,000 دينار معدل العائد على حقوق المساهمين = 4,000 / 20,500= 19.5 % هل هذه النسبة جيدة؟ بالنسبة لعائد البنك تعتبر نسبة جيدة لأن البنك عادة لا يعطي عائد يقارب هذه النسبة. لاحظ أن العائد في أول عام كان منخفضا جدا ولكن هذا لا يعتبر مؤشر سيء لأنه من الطبيعي أن تكون أرباح أول عام أقل من أرباح الأعوام التالية نظرا لعدم وجود علم لدى العملاء بالشركة وبالتالي ضرورة تحمل مصاريف دعاية عالية وكذلك بعض المصاريف الأخرى. هذا يبين أن الأرقام المالية لا يتم تحليلها بمعزل عن باقي معلوماتنا عن الشركة ث- معدل العائد على الأصول Return On Assets وهو نسبة صافي الربح إلى إجمالي الأصول (أي مجموع الأصول المتداولة والثابتة). يمكن استخدام إجمالي الأصول أو متوسط إجمالي الأصول هذه النسبة مشابهة لمعدل العائد على حقوق المساهمين حيث أن كلا منهما يقيس العائد على الاستثمار بصورة أو بأخرى. معدل العائد على الأصول يقيس قدرة الشركة على استثمار الأصول التي تمتلكها من معدات ومباني وأراضي ومخزون. ربما تبادر إلى ذهنك أن بعض الأنشطة تحتاج أصولا أكبر من غيرها، هذا صحيح ولذلك فإن مقارنة هذه النسبة بين شركتين يعملان في مجالين مختلفين لا يعطينا مؤشر عن فشل هذه أو نجاح تلك. ولكن يمكننا مقارنة قيمة هذا المؤشر لنفس الشركة عاما بعد عام أو أن نقارنه بالشركات المماثلة من حيث طبيعة النشاط نسب قياس كفاءة النشاط أو نسب قياس إدارة الأصول Efficiency Ratios or Asset Management Ratios or Activity Ratios أ- معدل دوران المخزون Inventory Turnover وهو حاصل قسمة تكلفة المبيعات على متوسط المخزون (أو المخزون) هذا المؤشر يبين عدد مرات دوران المخزون خلال الفترة (عام مثلا). وهذه النسبة تمكننا من حساب متوسط فترة بقاء المنتج في المخزون وهي متوسط بقاء المنتج في المخزون بالأيام = عدد أيام الفترة (365 في حالة عام كامل) / معدل دوران المخزون هذه النسبة توضح سرعة بيع المنتجات ب- معدل دوران المبالغ تحت التحصيل Receivables Turnover وهو حاصل قسمة صافي المبيعات على متوسط الحسابات المدينة (أو الحسابات المدينة في نهاية الفترة). وبالتالي يمكننا حساب متوسط فترة التحصيل بالأيام = عدد أيام الفترة (365 في حالة عام كامل) / معدل دوران المبالغ تحت التحصيل هذه النسبة تبين قصر أو طول فترة التحصيل. لاحظ أن طول فترة التحصيل لا ينم بالضرورة عن فشل إداري لأن بعض الشركات تسمح للعملاء بسداد قيمة المنتج بعد شهر أو اثنين أو على أقساط وذلك يعتبر تشجيع للعملاء على الشراء ج- معدل دوران إجمالي الأصول Total Assets Turnover وهو حاصل قسمة صافي المبيعات على متوسط إجمالي الأصول المتداولة والثابتة (أو إجمالي الأصول حسب نهاية الفترة). كلما زادت هذه النسبة كلما كان أفضل ولكن يجب أن يراعى أن هذه النسبة تختلف من قطاع لآخر لأن بعض الأنشطة تحتاج أصول ثابتة كبيرة بينما أنشطة أخرى قد لا تحتاج أصول ثابتة كبيرة نسب قياس السيولة أو نسب قياس القوة المالية Liquidity Ratios or Financial Strength Ratios أ- معدل التداول Current Ratio وهو نسبة الأصول المتداولة إلى مجموع الالتزامات المتداولة. إذا كانت الأصول المتداولة أقل بكثير من الالتزامات المتداولة فإن هذا يبين أن هذه الشركة ستواجه مشاكل في سداد التزاماتها. مثال: أنت رجل ثري وجاء شخص صاحب مشروع استثماري ليقترض منك لأنه يعاني من نقص في النقد ويحاول هذا الشخص إقناعك بقدرته على السداد وتخيل هذا الحوار الثري: لا أمانع في أن أقرضك ولكنني أرى أن عملك متعثر ولن تقدر على السداد المقترض: في الواقع إن أعمالي تسير على ما يرام وقد حققنا أرباحا هذا العام لم نحققها من قبل الثري: ولكن هذا ليس دليلا على مقدرتك على السداد المقترض: صحيح أنني بحاجة إلى الاقتراض الآن ولكنني أمتلك الكثير من الأشياء التي ستساعدني على السداد خلال بضعة أشهر، فكثير من العملاء سيسددون ثمن البضاعة الشهرين القادمين، وكذلك لدي مخزون يقدر بحجم مبيعات شهرين وسوف يتم بيعه قريبا، وكذلك لدي العديد من الأسهم التي سوف أبيعها هذا الشهر الثري: كلام جيد. ولكنني أعلم أنك مدين لآخرين فكيف يمكنك سداد كل هذا؟ لا أظن انك تقدر على ذلك؟ المقترض: نعم أنا مقترض من خالي وصديق لي وعلي بعض المتأخرات للموردين ولكن جميع هذه المستحقات تساوي نصف ما أملكه من مخزون و من مستحقات لدى العملاء ومن قيمة الأسهم التي أملكها وبالتالي فليس لدي مشكلة في السداد ألا ترى أنهما يتحاوران حول قيمة معدل التداول. كلما كانت هذه النسبة أكبر من واحد دل ذلك على وجود أصول متداولة لدى الشركة تمكنها من سداد الالتزامات من ديون ومستحقات متأخرة على الشركة ب- معدل التداول السريع Quick ratio وهو نسبة الأصول المتداولة السريعة (وهي مجموع الأصول المتداولة مطروحا منها المخزون) إلى مجموع الالتزامات المتداولة. هذه النسبة مشابهة لمعدل التداول غير أنها تستثني المخزون على أساس أنه يحتاج وقتا لتحويله إلى نقد في المثال السابق كان يمكن للثري أن يرد على المقترض حين تحدث عن وجود مخزون لديه قائلا الثري: أنا لا يعنيني وجود مخزون لديك لأنه ما أدرانا أنك ستجد من يشتريه أو انه لن يتلف في المخازن من هنا ظهرت أهمية معدل التداول السريع لأنه لا يأخذ في الاعتبار المخزون وبالتالي يعطي ضمانا أكبر على قدرة الشركة على الوفاء بالتزاماتها نسب قياس الاقتراض (أو قياس الرافعة المالية) Financial Leverage ratios or debt ratios أ- نسبة الاقتراض Debt Ratio وهي نسبة مجموع الالتزامات إلى مجموع الأصول. هذه النسبة تبين قدرة الشركة على الوفاء بالتزاماتها قصيرة وطويلة الأجل. ب- نسبة الاقتراض إلى حقوق المساهمين (أو الرافعة المالية) Debt to equity Ratio وهي نسبة إجمالي الالتزامات إلى حقوق المساهمين. هذه النسبة تبين مدى اعتماد الشركة على الاقتراض لتمويل الاستثمارات نسب خاصة بتوزيع الأرباح معدل الربح الموزع للسهم Dividend Yield وهي نسبة الأرباح السنوية الموزعة لكل سهم إلى قيمة السهم السوقية. هذه النسبة هامة بالنسبة للمستثمر الذي يهتم بالعائد النقدي الدوري. افترض أن شخصا يريد أن يشتري أسهما لكي يحصل على عائد سنوي لا يقل عن قيمة معينة، في هذه الحالة فإن معرفة هذه النسبة يؤثر على قراره بشراء السهم أو عدم شرائه نسبة التوزيع Payout Ratio وهي نسبة الأرباح الموزعة إلى صافي الربح. هذه النسبة توضح سياسة الشركة في توزيع الأرباح نسب قياس القيمة السوقية Market Value Ratios أ- معامل سعر السهم إلى عائده (أو مضاعف السعر للعائد) Price to Earnings Ratio P/E وهي كما يبدو من الاسم نسبة سعر السهم في السوق إلى العائد (الموزع والمحتجز) على السهم . كلما كان المستثمرين في البورصة يتوقعون زيادة أرباح الشركة عاما بعد عام كلما ازدادت هذه النسبة مثال: هل تقبل شراء سهم ربحيته السنوية هي 100 ريال سنويا (وهي ثابتة منذ عدة أعوام ويتوقع ثبوتها لأعوام قادمة) بمبلغ 2000 ريال؟ في الأغلب لن توافق لأن العائد في هذه الحالة يصل إلى 5% سنويا وهو عائد ضئيل. ماذا لو كنت تتوقع ارتفاع الأرباح أكثر من الضعف في العام المقبل؟ إذا ارتفعت الأرباح إلى الضعف فإن العائد سيمثل 10% سنويا ولذلك فقد تكون على استعداد لأن تدفع 2000 ريال في هذا السهم الآن ب- نسبة سعر السوق إلى القيمة الدفترية Market to Book Value وهي قيمة السهم في السوق إلى قيمته الدفترية قيمة السهم الدفترية = حقوق المساهمين / عدد الأسهم هذه النسبة تبين ما إذا كانت قيمة السهم في السوق متدنية أو مرتفعة عن قيمته الحسابية بناء على ما يملكه هذا السهم من حقوق لدى الشركة. وبالتالي فهو يوضح ما إذا كان المستثمرون في سوق المال يتوقعون زيادة ربحية الشركة مستقبلا أم لا مثال نريد حساب جميع النسب المالية لشركة ما علما بأن الأرقام المالية لعامين متتاليين كالآتي نبدأ أولا بحساب بعض القيم التي سنحتاجها لحساب النسب المالية ثم نحسب النسب المالية ملاحظة: تم حساب النسب باستخدام ميكروسوفت إكسل كما يلي: أساليب التحليل المختلفة عندما يقوم الطبيب بتقييم حالة مريض فإنه يبدأ بتقدير إن كان هذا الشخص مريضا فعلا أم لا ثم يقارن بين نتائج تحاليل المريض ونتائج أمثاله أي الأرقام المعتادة للشخص الطبيعي والأرقام المعتادة لمن هم في مثل سنه، وكذلك قد يطلب منه إجراء تحاليل على فترات متباعدة لكي يرى إن كانت حالته تتحسن أم لا. هذا هو ما يمكن أن نفعله لتقييم أداء الشركات باستخدام القوائم المالية والنسب المستنتجة منها أ- التحليل المطلق: هذا التحليل يعني تقييم أداء الشركة في الوقت الحالي. إن كانت الشركة تحقق خسائر فهذا مؤشر سيء، إن كانت قيمة الالتزامات المتداولة تفوق الأصول المتداولة فهذا مؤشر سيء، إن كان العائد على الاستثمار أقل من عائد البنك فهذا مؤشر سيء جدا وهكذا مثال: انظر إلى هذه الأرقام والنسب المالية وحاول ان تستنتج معلومات عن اداء الشركة مجمل الربح مليون جنيه صافي الأرباح مليون جنيه معدل العائد على حقوق المساهمين 2% معامل سعر السهم إلى ربحيته 5 معدل التداول السريع 0.4 ماذا نستنتج من هذه الأرقام؟ واضح أن الشركة حققت أرباحا هذا العام ولكن كثير من الأرقام والنسب لا تبشر بخير. فمعدل العائد على حقوق المساهمين متدني جدا، ومعدل التداول السريع ينم عن نقص في السيولة، ومعامل سعر السهم إلى ربحيته يظهر تخوف المستثمرين في سوق المال من مستقبل هذه الشركة هذا التحليل يعطينا فكرة مبسطة عن أداء الشركة ولكنه لا يأخذ في الاعتبار تطور أداء الشركة مع الزمن و أداءها مقارنة بالمنافسين وتأثير طبيعة النشاط على بعض النسب المالية ب- التحليل التاريخي هذا الأسلوب يعني تحليل تطور أو تدهور أداء الشركة مع الزمن. فمثلا إن كانت الأرباح تزداد مع الزمن فهذا مؤشر جيد والعكس صحيح. فقد تحقق الشركة أرباحا عالية ولكنها تقل كثيرا عن العام الماضي أو تكون نسبة العائد على حقوق المساهمين عالية ولكنها أقل من العام الماضي او العكس فتحليل الأرقام والنسب الماللية لنفس الشركة لعدة اعوام متتالية يمكننا من معرفة ما إذا كانت هذه الشركة في تحسن أم في انحدار مثال: انظر إلى الرسم البياني التالي الذي يبين تغير أرباح شركة ما من عام 2002 إلى عام 2005. ماذا تلاحظ؟ إن أرباح الشركة في تزايد مستمر مما يدل على تحسن الأداء من عام لآخر ويبشر بمستقبل أفضل لهذه الشركة مثال آخر: انظر إلى تغير قيمة صافي مبيعات شركة أخرى من عام لآخر. ماذا تلاحظ إن صافي المبيعات يقل من عام لآخر بشكل ملحوظ مما يدل على انحدار أداء الشركة من عام لآخر لمدة أربعة أيام متتالية. لاحظ أن المبيعات تصل في آخر عام إلى 60 مليون جنيه وهو رقم كبير بالنسبة لشركات أخرى صغيرة ولكنه لا يعبر عن أن أداء الشركة رائعا لما لاحظناه من انخفاض صافي المبيعات عاما بعد آخر ج - التحليل النسبي كما يقارن الطبيب بين نتائج تحاليل المريض والنتائج المعتادة للشخص الطبيعي في العالم وكذلك النتائج المعتادة لمن هو في نفس سن المريض وفي نفس البلد الذي يعيش فيه، فإنه من الطبيعي أن نقارن بين نتائج الشركة والشركات المثيلة في العالم، وكذلك الشركات المثيلة في نفس المنطقة ونفس البلد. لماذا؟ لأنه قد يكون نجاح الشركة راجع إلى ازدهار السوق العام الماضي أو العكس وكذلك قد تكون بعض النسب متدنية نظرا لطبيعة النشاط فكما ذكرنا بعض الصناعات تحتاج اضول ثابتة هائلة بينما صناعات أخرى أو بعض الخدمات لا تحتاج هذا الكم من الأصول الثابتة. لذلك فإن مقارنة أداء الشركة بالشركات المنافسة أو العاملة في نفس المجال يعطي صورة أدق مثال: الجدول التالي يوضح النسب المالية لشركة ما ومثيلاتها للشركات المنافسة. كيف تعلق على أداء الشركة بناء على المعلومات المتاحة من الواضح أن أداء الشركة بصفة عامة أقل من المنافسين. معدل العائد على الأصول ومعدل العائد على حقوق المساهمين أقل من هذين المعدلين للشركتين المنافستين. معدل دوران المخزون أقل بكثير من ا لشركات المنافسة مما يعني بقاء المخزون مدة طويلة داخل الشركة مقارنة بالمنافسين. هامش صافي الربح أعلى من إحدى الشركتين المنافستين ولكنه أقل من الأخرى. معدل التداول ونسب التوزيع مقاربتين للشركات المنافسة. يبدو أن هذه الشركة بحاجة لدراسة سبل زيادة المبيعات حتى تتحسن نسب العائد على الأصول وعلى حقوق المساهمين وهذا قد يحتاج لمراجعة أساليب التسويق أو مراجعة المنتج نفسه تقوم بعض المواقع والهيئات بحساب متوسط النسب المالية لكل قطاع، فتمكننا هذه المواقع والهيئات من مقارنة أدائنا بمتوسط القطاع. إن توفرت هذه المعلومات فإن استخدامها يمكننا من مقارنة أدائنا بالأداء المتوسط في القطاع الذي نعمل فيه مثال شركة تعمل في مجال صناعة الأثاث وكانت بعض النسب المالية لهذه الشركة ولمتوسط الشركات العاملة في مجال صناعة الأثاث كالتالي مقارنة النسب المالية لهذه الشركة بمتوسط الصناعة يوضح أن أداء الشركة بالنسبة لمتوسط الصناعة يعتبر جيدا، فمعدل العائد على حقوق المساهمين أعلى من متوسط الصناعة وكذلك هامش صافي الربح. أما معدل العائد على الأصول فإنه مقارب لمتوسط الصناعة. يلاحظ أن الشركة تحتاج لتحسين معدل دوران المخزون والذي يقل عن متوسط الصناعة. نسبة التداول للشركة أقل من الصناعة ولكنها ليست سيئة لأنها أكبر من واحد. نسبة التوزيع تبين أن هذه الشركة تقوم بتوزيع نسبة أكبر من الأرباح مقارنة بمتوسط الصناعة مما يعني أنها تحتجز نسبة أقل مما تحتجزه الشركات المنافسة لاحظ انه في التحليل المطلق والتاريخي يمكننا استخدام كلا من الأرقام الموجودة بالقوائم المالية و كذلك النسب المالية. أما في حالة التحليل النسبي فلا يمكننا استخدام سوى النسب المالية إذ لا معنى لمقارنة ألتزامات شركة بشركة أخرى أو أرباح شركة بشركة أخرى ولكن مقارنة هامش صافي الربح أو معدل العائد أو غيرهما من النسب يمكننا من مقارنة أداء شركة بالنسبة للشركات الأخرى د - المقارنة بالأهداف المحددة سابقا قبل بداية كل عام تقوم إدارة الشركة بوضع أهداف الشركة في العام التالي ومن ضمنها بعض الأرقام المالية. بعد نهاية العام فإن إدارة الشركة تقوم بمقارنة ما تحقق مع ما كان مخططا لتحديد مناطق الضعف وتحديد أسباب عدم تحقيق بعض الأهداف. هذا التحليل يهتم به العاملون في الشركة فقط ملاحظات عامة لن تجد كل المعلومات في القوائم المالية القوائم المالية بها أرقام هامة جدا ولكننا نحتاج أن نحللها في ضوء متغيرات كثيرة مثل تقلبات السوق ودخول منافسين جدد والبدء في الاستثمار في مشاريع جديدة ووجود أعباء مالية مؤقتة وغيرها. فمثلا قد تحقق شركة ناجحة خسائر بعد أن كانت تحقق أرباحا نظرا لأنها بدأت مشروعا جديدا سوف يؤتي ثماره في الأعوام القادمة. كذلك قد تحقق شركة أرباحا نتيجة لحدوث طفرة في الطلب على منتجها، والتوقعات لاستمرار أو انهيار هذا الطلب تحدد نظرنا للأداء المتوقع للشركة في الأعوام القادمة. يوجد العديد من النسب الأخرى اقتصرنا في شرح النسب المالية على النسب المالية الأكثر استخداما ولكن يوجد العديد من النسب الأخرى والتي قد تصادفها. في ضوء فهم النسب المالية المذكورة هنا يمكننا فهم فائدة أي نسب مالية. كذلك فإننا قد نستحدث نسب مالية توضح أداء الشركة في جزئية محددة. فمثلا لمعرفة ما إذا كانت شركة ما تنفق على البحوث مثل الشركات الأخرى فإننا نقيس ذلك بنسبة مصاريف البحوث إلى صافي المبيعات. وإذا أردنا كذلك معرفة ما إذا كان الإنفاق على التسويق مبالغا فيه فإننا نقارن بين نسبة مصاريف التسويق إلى صافي المبيعات مقارنة بالشركات المنافسة استخدم أكثر من أسلوب لتحليل اداء الشركات في الأغلب يتم استخدام التحليل المطلق والتاريخي والنسبي ولا يتم الاستغناء بأحدهما عن الآخر. فمثلا قد تكون شركة تعمل في قطاع متعثر جدا ولكنها من أفضل الشركات وتحقق أقل خسائر، في هذه الحالة لا يمكننا أن نغفل عن أداء الشركة سيء وأنها تحقق خسائر لأن القطاع كله متعثر وقد نفكر في تغيير نشاط الشركة أو تصفيتها أو عدم الاستثمار فيها. وكما ذكرت سالفا فإن تحقيق الشركة لنسب مالية جيدة ولكنها تقل كثيرا عن متوسط الشركات المنافسة يعني أن أداء الشركة سيء. لذلك فإن استخدام الأساليب الثلاثة يعطينا صورة أكثر تكاملا. أما أسلوب مقارنة النتائج بما كان مخططا فهو امر يختص بإدارة الشركة ولا يتمكن المستثمرين من معرفة هذه الخطط ولا يهتمون أساسا بها استخدم الأرقام والنسب المالية التي تؤثر على قرارك بحسب الهدف من التحليل المالي تكون بعض الأرقام والنسب المالية أكثر أهمية. إن كنت ستقرض هذه الشركة فإنك تهتم بنسب السيولة، وإن كنت تفكر في شراء أسهم فيها فإنك تهتم بنسب الربحية ونسب القيمة السوقية أكثر من النسب الأخرى، وإن كنت تقوم بمقارنة شركتك بالمنافسين فإنك تهتم بمعظم النسب، وإن كنت تهتم بمقارنة أداء الشركة في العمليات الأساسية مثل التصنيع فإنك تهتم بنسبة هامش مجمل الربح وهكذا. لذلك فإن لا يلزم تحليل جميع الأرقام وجميع النسب في كل تحليل مالي وإنما يتم تحليل الأرقام والنسب ذات العلاقة بهدف التحليل المالي احذر اختلاف تعريف النسب المالية يوجد بعض الاختلافات في تعريف النسب المالية مثل استخدام متوسط إجمالي الأصول أو متوسط الأصول حسب قيمتها في ميزانية هذا العام عند حساب العائد على الأصول. عند استخدام نسب مالية من موقع أو مطبوعات ومقارنتها بنسب مالية من مصدر آخر فينبغي التأكد من أن النسب المالية محسوبة في كلتا الحالتين بنفس الأسلوب مقالات ذات صلة:المحاسبة في المنشآت ذات الأقسامتعريف الشركةجدول مقارنة بين الشركات التجارية و المدنية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 16 فبراير 2025
موقف القانون من الاحتياطيات السرية
موقف القانون من الاحتياطيات السرية تمنع معظم القوانين في شتى دول العالم كافة المنشآة من تكوين الاحتياطيات السرية . موقف المراجع الخارجي تجاة الاحتياطيات السرية يتعارض وجود الاحتياطي السري مع سياسات الافصاح والشفافية بل وترتيب على وجوده عدم تغيير قائمة المركز المالي عن المركز المالي العادل للمنشاة كما قد يساء إستخدام الاحتياطيات السرية من قبل إدارة المنشاة فيما يتعارض مع مصالح المنشاة . ويتمثل موقف المراجع الخارجي تجاة الاحتياطي السري فيما يلي :- 1- فيما يتعلق بالاحتياطي السري لا يجب عليك أن تفصح عن الاحتياطي السري طالما أنه لا يساء إستخدمة في حال إستخدام معايير المحاسبة المتعارف عليها . 2- بالنسبة للاحتياطي السري المعتمد الكون من سنوات سابقة فإنه إذا إقتنع به المراجع بأن وجود مثل هذه الاحتياطيات في صالح المنشأة وأقتنع بأن أدارة المنشأة تستعمل هذه الاحتياطيات بأمانة وفي صالح المنشاة فليس عليه الا أن يقوم بمراجعة حسن إستخدام إدارة المنشأة لهذه الاحتياطيات . 3- بالنسبة للاحتياطي السري الذي تتعهد إدارة المنشأة بتكوينها في نفس السنة محل المراجعة فإن من صميم واجب المراجع الخارجي ضرورة إتخاذ كافة الوسائل الكفيلة بمنع تكوين مثل هذه الاحتياطيات وأن يعيد تصحيح الاوضاع كما يجب أن يفصخ عن أية إحتياطياتسرية فإذا لم تقتنع الادارة برأية أصبح واجباً عليه أن يكشف في تقريرة للمساهمين عن هذه الحقائق والمخاطر المتعلقة بها . مقالات ذات صلة:دراسة مختصرة عن الأصول الثابتةأهمية وظيفة التخزينالقيمة العادلة للأسهم
